



L'Europe réunit les données financières et celles des entreprises
Les entreprises et les acteurs des marchés financiers de l'Union européenne divulguent déjà de grandes quantités d'informations réglementées. Aujourd'hui, ces informations sont dispersées entre différents pays, registres, autorités de surveillance et autres sources de données.
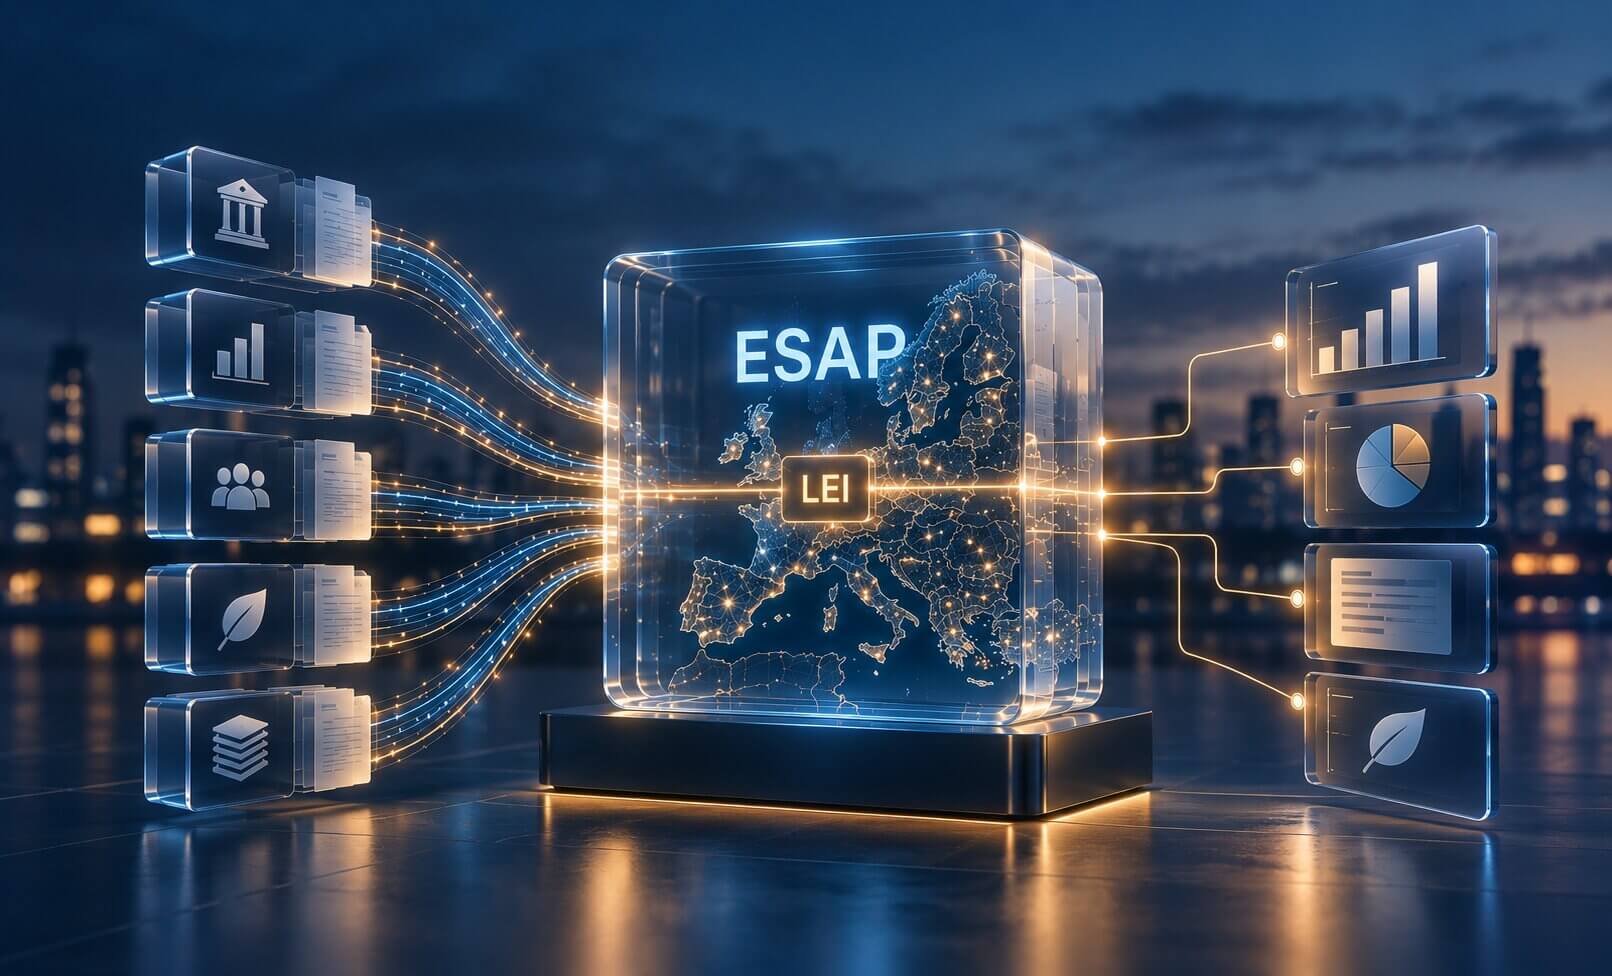
Le point d'accès unique européen, ou ESAP, vise à les rassembler.
L'Autorité européenne des marchés financiers (ESMA) développe l'ESAP comme plateforme centrale pour les informations financières, relatives aux marchés de capitaux et à la durabilité, publiées dans toute l'UE.
Il ne s'agit pas d'un nouveau registre européen des entreprises. L'ESAP rassemblera plutôt les informations que les entreprises et autres acteurs du marché divulguent déjà en vertu de diverses réglementations de l'UE.
La première phase de collecte de données a débuté le 10 juillet 2026. Selon le calendrier officiel de l'ESMA, le portail public sera accessible en juillet 2027.
L'idée va au-delà du simple regroupement de documents. Pour que le système fonctionne, les données provenant de différents pays et sources doivent être normalisées, lisibles par machine et reliées de manière fiable à la bonne entité juridique.
Cela fait du Legal Entity Identifier, ou LEI – l'identifiant mondialement normalisé des entités juridiques – un élément important de cet ensemble.
L'ESAP se déploiera par étapes
L'ESMA et les autorités nationales élargiront l'ESAP en plusieurs phases, ajoutant progressivement de nouvelles catégories d'informations et d'acteurs du marché.
La première phase a débuté en juillet 2026 et couvre les informations prévues par trois textes législatifs européens importants.
La directive Transparence régit, entre autres, les publications périodiques et continues des émetteurs dont les titres sont négociés sur des marchés réglementés.
Le règlement Prospectus définit les informations que les entreprises doivent divulguer lorsqu'elles offrent des titres au public ou demandent leur admission à la négociation sur un marché réglementé.
Le règlement sur la vente à découvert couvre les obligations de divulgation pour certaines positions courtes et les informations de marché associées.
L'ESMA a lancé la collecte de données pour cette première phase le 10 juillet 2026. Les informations collectées devraient devenir accessibles au public via l'ESAP en juillet 2027.
D'autres données de marché financier suivront
La prochaine extension majeure débute en janvier 2028, date à laquelle l'ESAP couvrira un éventail beaucoup plus large d'informations sur les marchés financiers.
Cela inclut les OPCVM (Organismes de placement collectif en valeurs mobilières) – des fonds d'investissement proposés au public dans un cadre réglementaire européen commun – ainsi que leurs sociétés de gestion.
L'ESAP couvrira également les agences de notation de crédit, qui évaluent le risque de crédit des entreprises, des États et des instruments financiers, ainsi que les administrateurs d'indices de référence, qui gèrent les taux d'intérêt, indices et autres références financières servant à fixer le prix des instruments et contrats financiers.
Une autre catégorie concerne les fournisseurs de PEPP (Produits paneuropéens d'épargne-retraite individuelle). Un PEPP est un produit d'épargne-retraite individuelle volontaire, valable dans toute l'UE, conçu pour être utilisé dans différents États membres.
Les informations relatives à la durabilité entreront également dans le système. Cela inclut les publications des acteurs des marchés financiers et des conseillers financiers en vertu du règlement SFDR (Sustainable Finance Disclosure Regulation), le cadre européen pour les publications liées à la durabilité dans le secteur financier.
Le calendrier de l'ESMA prévoit une Phase 2bis supplémentaire en janvier 2029, accompagnée d'une évaluation du fonctionnement de l'ESAP.
Si la troisième phase est confirmée, elle débutera en janvier 2030. Entre autres domaines, elle inclura les informations publiées en vertu de MiFID II (directive sur les marchés d'instruments financiers II) et de MiFIR (règlement sur les marchés d'instruments financiers) par les entreprises d'investissement, les plateformes de négociation et d'autres acteurs des marchés financiers.
MiFID II et MiFIR constituent un pilier majeur du cadre européen des marchés de titres, couvrant les services d'investissement, la négociation de titres et la transparence des transactions. Nous expliquons le rôle du LEI dans ce cadre réglementaire dans Code LEI et MiFID II : pas de LEI, pas de transaction.
Au fil du temps, l'ESAP deviendra donc un point d'accès public commun pour une part importante des informations sur les marchés financiers européens.
Plus nous connectons de données, plus il est important de savoir à qui elles appartiennent
Réunir des millions de documents et d'enregistrements de données dans un même système crée un problème pratique : comment savoir à quelle entité juridique une information donnée appartient réellement ?
Un nom d'entreprise ne suffit pas toujours.
Les entreprises peuvent écrire leur nom de différentes façons et peuvent changer de nom ou de forme juridique. Différents pays utilisent différents numéros d'enregistrement, tandis que des entreprises totalement distinctes peuvent porter des noms identiques ou très similaires.
Un LEI confère à une entité juridique un identifiant normalisé de 20 caractères, utilisable mondialement.
Dans le contexte de l'ESAP, la logique de base est simple :
entité juridique → LEI → informations sur l'entité → ESAP
L'ESAP rassemble les informations, tandis que le LEI permet d'établir à qui elles appartiennent.
Cela fait du LEI bien plus qu'un simple champ dans un rapport réglementaire. Il peut servir de point de référence commun lorsque des informations provenant de différents pays, autorités et systèmes doivent être reliées à la même entité juridique.
Le même principe est au cœur du système mondial LEI dans son ensemble. Nous expliquons comment le GLEIF, les émetteurs de LEI, les régulateurs et les autres acteurs s'articulent dans Comment fonctionne l'écosystème mondial du LEI.
Le LEI est intégré dans l'architecture de l'ESAP
Les règles de l'ESAP n'utilisent pas le LEI exactement de la même manière dans tous les cas.
Pour certains acteurs du marché, la législation liée à l'ESAP exige explicitement un LEI. C'est le cas, par exemple, pour certains émetteurs de titres, les fonds OPCVM, les agences de notation de crédit, les administrateurs d'indices de référence et les fournisseurs de PEPP.
En vertu du règlement (UE) 2023/2869, les fournisseurs de PEPP doivent obtenir un LEI et l'inclure dans les métadonnées accompagnant les informations transmises à l'ESAP. Le cadre adopte une approche similaire pour plusieurs autres types d'entités juridiques.
Pour d'autres catégories d'informations, les règles utilisent le LEI lorsqu'il est disponible.
Les règles techniques précisent également ce qui constitue un LEI valable. En vertu du règlement d'exécution (UE) 2025/1338 de la Commission, lorsqu'un LEI est requis aux fins de l'ESAP, il doit être conforme à la norme ISO 17442 et figurer dans la base de données du Global Legal Entity Identifier Foundation (GLEIF).
Une tendance plus large que l'ESAP
Les exigences individuelles ne constituent qu'une partie de l'histoire. L'ESAP illustre également l'ancrage croissant du LEI dans l'infrastructure financière, juridique et déclarative de l'Europe.
Les institutions financières et les régulateurs utilisent déjà le LEI pour la déclaration des transactions et l'identification des acteurs du marché. Son rôle s'est étendu aux marchés de titres, aux fonds, aux paiements, à la déclaration réglementaire et à d'autres processus financiers. Nous examinons cette évolution plus large dans Comment le LEI fonctionne en pratique dans l'UE.
L'ESAP ajoute un autre usage : relier une entité juridique aux informations structurées publiées à son sujet.
Alors que les données financières européennes évoluent vers des formats lisibles par machine, cette connexion devient de plus en plus utile. Les données provenant de différents pays et systèmes ne peuvent être comparées et traitées de manière fiable que si les systèmes savent à quelle entité juridique elles appartiennent.
Un identifiant normalisé résout ce problème. De plus en plus, le LEI assure ce lien.
Le rôle du LEI évolue avec l'architecture des données financières européennes
L'une des principales raisons de la création du LEI était la nécessité d'identifier de manière cohérente, par-delà les frontières, les contreparties aux transactions financières.
La crise financière de 2008 a révélé une faille majeure du système financier mondial. Les régulateurs et les acteurs du marché manquaient d'un moyen commun d'identifier les entités juridiques impliquées dans les transactions et de comprendre comment les risques se propageaient entre entreprises et marchés.
Ce même principe connaît aujourd'hui un usage bien plus large.
Il ne s'agit plus seulement d'identifier qui a réalisé une transaction. Les régulateurs et les systèmes financiers doivent également savoir à quelle entité juridique appartiennent les données financières, les rapports et les publications réglementaires, et si les informations détenues dans différentes bases de données renvoient à la même entité.
Le modèle de données du LEI peut aussi aller au-delà de la simple identification de l'entité elle-même. Par exemple, les données de niveau 2 du LEI offrent un moyen normalisé de déclarer certaines relations de consolidation comptable entre entités juridiques.
L'ESAP s'inscrit naturellement dans cette évolution. À mesure que davantage d'informations financières européennes deviennent normalisées et lisibles par machine, un identifiant fonctionnant par-delà les pays, les langues et les systèmes d'enregistrement locaux devient de plus en plus utile.
À partir de 2030, l'ESAP ne se limitera plus aux publications obligatoires
Un changement particulièrement intéressant est prévu pour le 10 janvier 2030.
À compter de cette date, le règlement ESAP (règlement (UE) 2023/2859) permettra aux entités de l'UE de soumettre volontairement certaines informations financières, relatives aux marchés de capitaux, à la durabilité et à d'autres activités économiques pertinentes.
Jusque-là, le rôle principal de l'ESAP est de rendre plus accessibles les informations déjà exigées par la réglementation. Les soumissions volontaires pourraient considérablement élargir ce rôle.
Une entreprise peut en effet souhaiter être visible dans l'ESAP.
Pour les petites entreprises en particulier, des informations normalisées et facilement accessibles pourraient améliorer leur visibilité auprès des investisseurs et des autres acteurs des marchés financiers. Le règlement ESAP lui-même cite une meilleure visibilité pour les petites et moyennes entreprises et un accès facilité au capital comme raisons justifiant les soumissions volontaires.
Il existe ici aussi un angle intéressant concernant le LEI. Si des entreprises ajoutent volontairement des informations à un système européen commun lisible par machine, une identification fiable devient tout aussi importante que pour les publications obligatoires.
Volontaire aujourd'hui, standard demain ?
Aucune réglementation n'indique actuellement que l'ESAP deviendra une base de données obligatoire pour toutes les entreprises européennes.
Pourtant, la direction prise mérite d'être suivie de près.
Les marchés financiers européens évoluent depuis des années vers davantage de transparence, de rapports normalisés et de données lisibles par machine. Dans le même temps, le champ d'application du LEI s'est progressivement élargi. Nous examinons certaines évolutions actuelles dans Exigences LEI en 2026 : ce qui change et qui est concerné.
Un schéma familier se dessine. Un identifiant normalisé démarre dans un domaine réglementaire spécifique. D'autres systèmes et acteurs du marché commencent à l'utiliser. Certaines règles n'exigent initialement le LEI que lorsqu'il existe déjà, tandis que d'autres en font un élément obligatoire du processus réglementaire.
Reste à savoir si l'ESAP suivra la même voie à plus long terme.
Ce que l'on peut déjà observer, c'est le besoin sous-jacent. Les régulateurs souhaitent une meilleure visibilité des acteurs du marché, davantage de transparence et des données que les systèmes peuvent comparer et traiter automatiquement. Tout cela devient beaucoup plus difficile sans un moyen fiable d'identifier les entités juridiques par-delà les frontières et les bases de données.
Dans cette perspective, il est raisonnable de s'attendre à ce que le LEI joue un rôle croissant dans l'infrastructure des données financières européennes. On observe la même tendance dans des initiatives telles que le portefeuille d'entreprise européen, où l'identification numérique fiable des entités juridiques prend une importance croissante.
L'ESAP s'inscrit dans une évolution plus vaste
L'ESAP a sa propre importance, mais du point de vue du LEI, la tendance plus large est tout aussi intéressante.
L'Europe évolue vers un environnement de données financières plus connecté, normalisé et lisible par machine. Les informations provenant de différents pays et systèmes doivent être comparables et reliées de manière fiable à la bonne entreprise ou organisation.
Cela fait de l'identité des entités juridiques un élément de l'infrastructure.
Le LEI s'inscrit naturellement dans ce modèle : une entité juridique, un identifiant normalisé à l'échelle internationale, et un moyen de relier cette identité aux informations détenues dans différents systèmes.
L'ESAP n'est pas le début de cette évolution, et il est peu probable qu'il en soit la fin.
C'est une étape supplémentaire vers un système financier européen où le LEI joue un rôle de plus en plus central comme couche d'identité commune pour les entités juridiques.
Besoin d'un LEI ?
Si votre entreprise a besoin d'un LEI, vous pouvez enregistrer un LEI en ligne avec LEI System. La demande ne prend que quelques minutes.